当基金变成“囚徒” 16000户基民的流动性困境与场外期权的启示
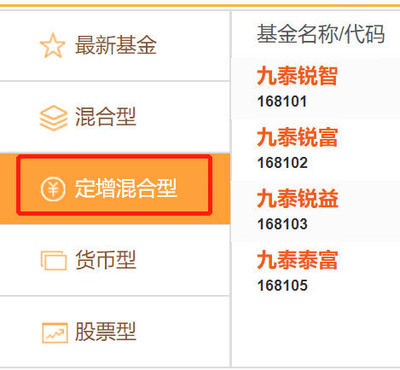
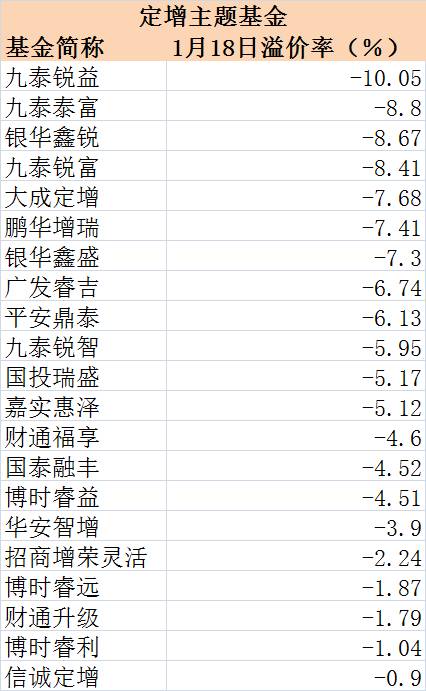
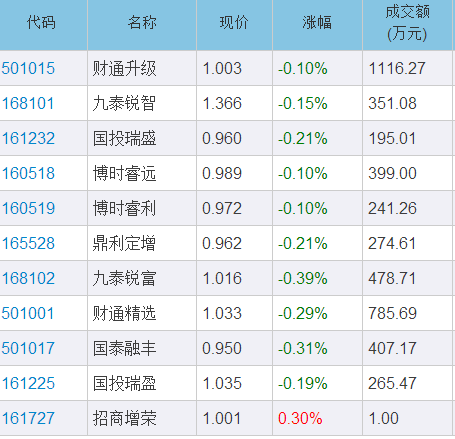
一则关于“16000户基民欲哭无泪,因为没人申购,手里的基金想卖却卖不掉”的消息在投资圈流传,指向的是一款名为“锐智富”的基金产品。这一事件撕开了基金投资中一个常被忽视的角落:当流动性枯竭时,投资者手中的份额可能沦为“纸面财富”。
首先需要厘清一个常识:对于大多数开放式基金,赎回是投资者的基本权利,基金公司不得拒绝。有一类特殊产品——定期开放式基金或持有期基金,在规定时间内无法赎回;更极端的是某些封闭运作的基金,只能通过场内交易卖出,若场内无人接盘,便真正陷入“想卖卖不掉”的困境。
从描述“没人申购就卖不掉”来看,这更像是一只陷入流动性危机的场内基金或封闭式产品。其价格机制依赖二级市场的买卖撮合。当市场预期悲观、买盘消失时,持有人即便愿意折价抛售,也可能找不到交易对手。16000户基民面对的不仅是净值下跌,更是“退出权”被实质性冻结的无奈。
“锐智富”之名听起来像一款追求智慧财富的理财产品,但若其底层资产流动性差、投资者结构单一,或者产品设计存在缺陷,一旦市场情绪逆转,就极易演变为流动性事故。这背后折射出两个问题:一是投资者在购买时是否充分理解了产品的流动性和退出机制;二是销售机构是否做了充分的风险揭示,而非只强调收益。
对于普通投资者,这一事件是一堂昂贵的风险教育课:第一,买基金前务必看清“开放频率”“持有期”“是否场内交易”等条款;第二,警惕那些业绩看似亮眼但规模小、持有人结构集中的产品,它们抗风险能力弱;第三,不要被“高收益”故事迷惑而忽视流动性溢价。
更深层看,要避免“想卖卖不掉”的困局,除了投资者自我保护,还需要制度层面的完善:比如对流动性受限产品进行更严格的信息披露,要求销售平台以显著方式提示“最坏情形下可能无法赎回或卖出”;监管应关注那些规模持续萎缩、面临清盘风险的迷你基金,防止风险积压。
文章中提及的“场外期权”是一个类比:期权的买方付出权利金获得选择权,而卖方面临义务。在这里,16000户基民俗如买了一张“流动性看跌期权”,但标的却缺乏对手盘。投资的世界里,没有流动性的收益,不过是账面数字。
归根结底,“欲哭无泪”不能只靠事后叹息。敬畏市场,先从读懂合同开始;保护自己,先从管理流动性预期开始。对于基金行业,则是时候重新审视“规模冲动”下的产品设计,让每一份份额都能找到进退自如的出口。
如若转载,请注明出处:http://www.nkwjyr.com/product/40.html
更新时间:2026-11-01 21:55:10