九泰基金“赎回噩梦” 近一年九轮巨额赎回,感染旗下近六成基金
九泰基金正经历一场前所未有的赎回风暴。近一年内,公司旗下产品已遭遇九轮巨额赎回,波及近六成基金,引发市场对这家中小型公募基金公司流动性和持续经营能力的担忧。
赎回潮起:九轮巨额赎回的轨迹
据公开数据梳理,自2024年下半年以来,九泰基金旗下多只产品频频发布巨额赎回公告,少则单日净赎回超过基金总份额的10%,多则触发“连续多个交易日累计赎回超过20%”的警戒线。九轮赎回集中在混合型与债券型产品,其中部分产品在遭遇赎回后规模急剧缩水,甚至逼近清盘线。
所谓“巨额赎回”,通常指单个开放日基金净赎回申请超过基金总份额的10%。对于中小基金公司而言,单次巨额赎回即可能带来流动性冲击,而“九轮”高频次、跨产品的赎回,则反映了更深层的压力。
感染面广:近六成基金受波及
根据2024年四季度末及2025年一季度的基金资产净值数据,九泰基金旗下存续基金中,约有近六成产品在过去12个月内至少经历过一次巨额赎回。权益类产品因净值波动叠加持有者撤离而成为重灾区;部分债券型基金也未能幸免,显示机构资金或大额持有人的赎回行为在蔓延。
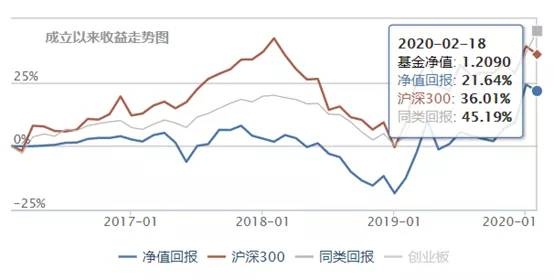
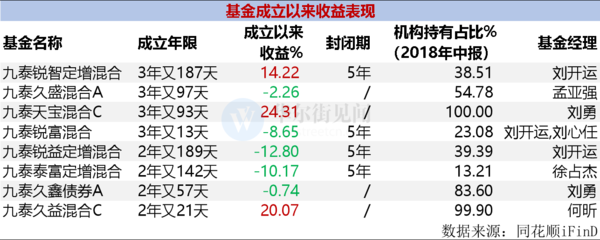
以“九泰锐智富”为代表的灵活配置型基金亦在受影响行列。该基金曾在某一开放日遭遇单一投资者大额赎回,导致净值出现异常波动,虽未触发暂停赎回,但管理人在公告中提示了流动性风险。
背后原因:业绩压力与持有人结构失衡
九泰基金作为一家券商系中小公募,长期以来管理规模偏小,持有人结构中机构占比偏高。据统计,其旗下多只产品的机构持有比例超过70%,个别产品单一机构持有份额占比甚至高达90%以上。这种“超高集中度”的持有人结构,一旦机构资金因配合自身流动性管理或调整资产配置而撤出,便会直接引发巨额赎回。
近一年A股市场宽幅震荡,部分基金业绩表现不佳,也加剧了个人投资者的赎回意愿。个别基金在赎回后迷你化,进一步削弱了投资者信心,形成负循环。
应对与挑战:流动性管理承压
面对密集赎回,九泰基金已采取加强大额申购限制、审慎确认赎回、调整投资组合久期等措施。但业内人士指出,中小基金公司资本金有限,在产品线不丰富、销售渠道依赖度高的情况下,持续应对赎回将消耗大量运营资源,并可能影响投研投入和团队稳定。
更值得注意的是,巨额赎回常伴随估值精度的争议——大额赎回可能导致基金资产变现时产生冲击成本,剩余持有人承担额外损失。此类纠纷若增多,将对公司品牌造成长期伤害。
行业启示:中小公募的“生存门槛”
九泰基金的遭遇并非孤例。在公募行业马太效应加剧的背景下,中小公司如果缺乏特色化发展路径和稳定的负债端管理,很容易在持有人的进与退之间陷入被动。缓解这一问题,一方面需要通过持续业绩和渠道建设优化持有人结构、降低单一大客户依赖;另一方面,也应建立更完善的流动性风险监测体系,在赎回发生前做足预案。
对九泰基金而言,能否尽快稳住核心产品的规模、重获投资者信任,将是其走出“赎回噩梦”的关键。市场也在静待一段时期后,其管理规模与持有人结构能否呈现出向好的变化。
如若转载,请注明出处:http://www.nkwjyr.com/product/1.html
更新时间:2026-11-01 03:52:49